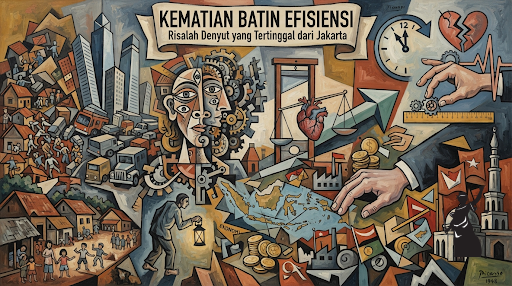
KEMATIAN BATIN EFISIENSI
(Risalah Denyut yang Tertinggal dari Jakarta)
Introduksi. Kebijakan efisiensi anggaran melalui Instruksi Presiden Nomor 1 Tahun 2025 tentang Efisiensi Belanja dalam Pelaksanaan APBN dan APBD Tahun Anggaran 2025 tidak sekadar menghasilkan angka penghematan. Ia juga menyisakan pertanyaan yang lebih dalam: apa yang terjadi ketika efisiensi, yang semula dimaksudkan sebagai instrumen pengelolaan anggaran, perlahan berubah menjadi ukuran bagi apa yang dianggap bernilai dalam kehidupan publik?
Instruksi yang diterbitkan pada 22 Januari 2025 itu menetapkan efisiensi belanja negara sebesar Rp306,695 triliun, yang antara lain mencakup sekitar Rp256,1 triliun belanja Kementerian/Lembaga dan Rp50,6 triliun Transfer ke Daerah. Pada tingkat normatif, kebijakan tersebut diarahkan untuk merasionalisasi berbagai pengeluaran, terutama belanja yang dianggap kurang produktif. Namun, persoalannya tidak berhenti pada berapa banyak anggaran yang berhasil dihemat. Persoalan yang lebih menentukan adalah apa yang ikut terpotong ketika angka-angka itu dipangkas.
Efisiensi selalu tampak rasional ketika dibaca dari tabel anggaran. Akan tetapi, negara tidak hidup di dalam tabel. Di balik setiap pos terdapat manusia, institusi, pengetahuan, pelayanan, partisipasi warga, dan kemungkinan-kemungkinan sosial yang tidak seluruhnya dapat diterjemahkan ke dalam satuan rupiah.
Di sinilah esai ini hendak mengajukan kegelisahan: ketika efisiensi berubah dari instrumen menjadi horizon nilai, kebijakan publik berisiko kehilangan kemampuan untuk membedakan antara sesuatu yang mahal dan sesuatu yang berharga.
PFH. Dari sudut pandang tata kelola sosial, kebijakan efisiensi menghadirkan dilema yang tidak sederhana. Di satu sisi, ia dapat memaksa lembaga publik lebih disiplin, mengurangi pemborosan, dan menemukan cara kerja yang lebih sederhana serta terdigitalisasi. Tidak ada alasan etis untuk mempertahankan pengeluaran publik yang tidak produktif hanya karena ia telah lama menjadi kebiasaan birokrasi.
Namun, di sisi lain, efisiensi yang diterapkan secara seragam dapat menyentuh wilayah yang nilai sosialnya justru tidak seragam. Forum ilmiah, pendampingan komunitas, riset lapangan, pendidikan publik, mobilitas pengetahuan, atau ruang deliberasi warga mungkin tampak sebagai pos yang dapat dikurangi ketika dibaca hanya dari perspektif penghematan. Padahal, sebagian dari pengeluaran tersebut merupakan infrastruktur sosial yang memungkinkan pengetahuan, partisipasi, dan keadilan bekerja.
Masalahnya bukan karena negara melakukan penghematan. Masalahnya muncul ketika penghematan diperlakukan sebagai kebaikan pada dirinya sendiri. Efisiensi yang tidak disertai peta dampak sosial dapat melahirkan apa yang dapat disebut sebagai efisiensi semu: neraca tampak lebih ramping, tetapi ongkos sosial justru dipindahkan ke tempat lain—kepada daerah, komunitas, peneliti, kelompok rentan, atau bahkan kepada generasi yang belum memiliki suara dalam penyusunan anggaran.
Karena itu, keadilan fiskal tidak dapat diukur hanya dari berapa rupiah yang berhasil dipotong. Ia juga harus ditimbang dari pertanyaan yang lebih sulit: siapa yang menanggung akibat pemotongan itu, siapa yang memperoleh manfaatnya, dan nilai apa yang diam-diam dikorbankan?
Di sinilah persoalan efisiensi berubah menjadi persoalan ideologis. Ketika keberhasilan kebijakan terutama ditentukan oleh angka penghematan, rasionalitas instrumental memperoleh posisi yang terlalu dominan dalam ruang kebijakan. Apa yang mudah dihitung menjadi lebih mudah dipertanggungjawabkan; sementara apa yang sulit dihitung perlahan dianggap kurang penting.
Padahal, kehidupan publik penuh dengan hal-hal yang nilainya tidak selalu mudah dihitung. Kepercayaan sosial, martabat manusia, kualitas pengetahuan, solidaritas, partisipasi warga, dan kemampuan sebuah komunitas untuk merawat dirinya sendiri tidak selalu hadir sebagai angka dalam laporan keuangan. Jika seluruh nilai itu dipaksa masuk ke dalam satu logika kalkulasi, negara mungkin berhasil menghemat anggaran, tetapi belum tentu berhasil menghemat penderitaan.
GT. Untuk memahami persoalan tersebut, kita perlu bergerak dari hilir menuju hulu: bukan hanya bertanya apakah suatu pemotongan anggaran tepat, melainkan bagaimana sebuah cara berpikir tertentu dapat membuat pemotongan itu tampak sebagai jawaban yang paling rasional.
Michel Foucault membantu melihat bahwa pemerintahan modern tidak semata-mata bekerja melalui larangan dan perintah, melainkan melalui pembentukan cara-cara tertentu dalam mengatur perilaku, menghitung risiko, mengelola populasi, dan menghasilkan pengetahuan tentang masyarakat. Dalam perspektif governmentality, pengetahuan dan kekuasaan tidak berdiri sebagai dua wilayah yang sepenuhnya terpisah; keduanya saling membentuk dalam praktik pemerintahan (Foucault 1991).
Di sinilah teknokrasi menjadi penting. Ia bukan sekadar keberadaan para ahli di dalam pemerintahan. Teknokrasi adalah kecenderungan untuk menerjemahkan persoalan yang sesungguhnya mengandung pilihan nilai menjadi persoalan yang seolah-olah dapat diselesaikan melalui perhitungan teknis.
Gelombang New Public Management memperkuat kecenderungan tersebut. Christopher Hood menunjukkan bagaimana NPM membawa seperangkat doktrin yang menekankan pengukuran kinerja, pengendalian hasil, penggunaan disiplin manajerial, dan pencarian efisiensi dalam administrasi publik. Namun, Hood juga menunjukkan bahwa kritik terhadap NPM pada dasarnya berhadapan dengan konflik antarnilai administratif, terutama antara efisiensi dan nilai-nilai lain seperti keadilan (Hood 1991).
Dengan demikian, problemnya bukan bahwa indikator kinerja itu buruk. Problemnya adalah ketika indikator yang semula berfungsi sebagai alat bantu penilaian berubah menjadi pengganti penilaian itu sendiri.
Pada tahap berikutnya, lahirlah apa yang Michael Power sebut sebagai audit society: suatu lingkungan kelembagaan tempat semakin banyak aktivitas dibuat dapat diaudit, diverifikasi, dan dipertanggungjawabkan melalui prosedur formal. Audit memang lahir dari kebutuhan yang sah akan akuntabilitas, tetapi Power juga menunjukkan bahwa proses audit dapat menghasilkan konsekuensi yang tidak selalu sesuai dengan tujuan awalnya, termasuk ketika nilai-nilai audit mulai membentuk perilaku organisasi itu sendiri (Power 1997).
Di titik ini, birokrasi menghadapi paradoks: semakin banyak sesuatu dibuat terukur agar dapat dipertanggungjawabkan, semakin besar pula kemungkinan organisasi mengutamakan apa yang dapat diukur daripada apa yang sesungguhnya penting.
Habermas memberi kita bahasa lain untuk memahami bahaya tersebut. Modernitas tidak harus menolak rasionalitas; yang dipersoalkan adalah ketika rasionalitas yang berorientasi pada keberhasilan teknis mengambil alih ruang yang semestinya membutuhkan komunikasi, pertimbangan normatif, dan pembentukan kehendak bersama (Habermas 1984).
Maka, persoalan sesungguhnya bukan angka versus manusia. Angka tetap diperlukan. Yang perlu ditolak adalah ketika manusia akhirnya dipaksa menyesuaikan diri sepenuhnya dengan apa yang dapat dilakukan oleh angka.
DE-P. Dari sini, efisiensi anggaran dapat dibaca dalam horizon ekonomi-politik yang lebih luas. James O'Connor, dalam The Fiscal Crisis of the State, menunjukkan ketegangan struktural yang dihadapi negara kapitalis: negara harus sekaligus menopang kebutuhan akumulasi dan mempertahankan legitimasi sosialnya (O'Connor 1973).
Kerangka ini tidak berarti bahwa setiap kebijakan efisiensi anggaran merupakan bukti langsung dari kontradiksi kapitalisme yang didiagnosis O'Connor. Klaim seperti itu terlalu jauh. Namun, perspektif O'Connor membantu kita membaca satu persoalan yang lebih mendasar: ruang fiskal selalu berada dalam ketegangan antara tuntutan ekonomi dan tuntutan legitimasi sosial.
Karena itu, ketika ruang fiskal dipersempit, pertanyaan yang menentukan bukan sekadar berapa besar pengeluaran yang dapat dikurangi, melainkan pengeluaran mana yang dikurangi dan kepentingan siapa yang diprioritaskan.
Karl Polanyi membawa kita lebih jauh. Dalam The Great Transformation, ia menunjukkan bagaimana perluasan mekanisme pasar dapat melepaskan kehidupan sosial dari keterikatannya pada relasi-relasi sosial yang sebelumnya membatasi logika pasar. Karena itu, masyarakat pada akhirnya membutuhkan mekanisme perlindungan untuk menahan dampak dislokasi yang ditimbulkan oleh perluasan pasar (Polanyi 1944).
Kerangka Polanyi tidak dapat begitu saja ditempelkan pada Inpres 1/2025 seolah-olah kebijakan tersebut identik dengan liberalisasi pasar. Namun, ia membantu membuka pertanyaan normatif yang relevan: apakah efisiensi fiskal hanya memindahkan beban dari negara kepada masyarakat, ataukah ia benar-benar menghasilkan penggunaan sumber daya yang lebih adil dan produktif?
Dalam konteks globalisasi, Philip G. Cerny menggunakan konsep competition state untuk menjelaskan perubahan orientasi negara yang semakin dituntut menyesuaikan diri dengan lingkungan kompetitif global. Negara tidak menghilang; ia justru dapat memperluas intervensinya dengan tujuan meningkatkan daya saing dan kemampuan beradaptasi dalam ekonomi global (Cerny 1997).
Dari perspektif ini, negara modern menghadapi godaan untuk menilai kebijakannya berdasarkan bahasa kompetisi: produktivitas, daya saing, peringkat, kinerja, dan efisiensi. Semua istilah itu penting. Tetapi ketika bahasa tersebut menjadi satu-satunya bahasa kebijakan, muncul bahaya yang lebih halus: yang tidak memiliki nilai pasar atau nilai ukur yang segera terlihat dapat kehilangan legitimasi politiknya.
Pada titik inilah diagnosis ekonomi-politik bertemu dengan diagnosis moral. Sebab persoalan paling dalam bukanlah bahwa negara menghitung. Negara memang harus menghitung. Persoalannya adalah ketika apa yang dapat dihitung mulai menentukan apa yang dianggap layak dihargai.
RA. Jika demikian, kritik terhadap efisiensi tidak boleh berhenti pada penolakan. Kita memerlukan pembalikan nilai: bukan meninggalkan efisiensi, melainkan mengembalikan efisiensi kepada kedudukannya sebagai sarana.
Pertama, kita perlu bergerak dari efisiensi prosedural menuju etika ihsan dan rahmah. Efisiensi menjawab pertanyaan: bagaimana sumber daya digunakan dengan lebih hemat dan efektif? Etika bertanya lebih jauh: untuk siapa sumber daya itu digunakan, demi kehidupan seperti apa, dan siapa yang mungkin terluka oleh keputusan tersebut?
Dalam horizon etika Islam, ihsan tidak cukup dipahami sebagai tambahan moral setelah keputusan selesai dibuat. Ia harus menjadi cara menimbang keputusan sejak awal: apakah sebuah kebijakan tidak hanya benar menurut prosedur, tetapi juga menghadirkan kebaikan yang lebih luas bagi manusia yang terkena dampaknya?
Kedua, kita perlu bergerak dari manusia sebagai human capital menuju manusia sebagai subjek bermartabat. Bahasa pembangunan modern sering kali berbicara tentang manusia sebagai modal: sesuatu yang perlu dikembangkan karena meningkatkan produktivitas. Bahasa itu tidak seluruhnya salah, tetapi ia berbahaya jika menjadi bahasa terakhir tentang manusia.
Emmanuel Levinas membawa kita ke batas yang tidak dapat dilampaui oleh kalkulasi. Hubungan etis dengan the Other tidak dimulai dari pertanyaan tentang berapa besar manfaat yang dapat diperoleh darinya. Ia dimulai dari perjumpaan dengan wajah yang menuntut tanggung jawab (Levinas 1969).
Dengan demikian, manusia tidak boleh dinilai hanya berdasarkan kontribusinya terhadap produktivitas negara. Ada sesuatu pada manusia yang mendahului seluruh kalkulasi tentang kegunaannya.
Ketiga, kita perlu bergerak dari akuntabilitas administratif menuju amanah sosial. Akuntabilitas tentu penting. Anggaran publik harus dapat diperiksa, diaudit, dan dipertanggungjawabkan. Tetapi pertanggungjawaban publik tidak selesai ketika angka-angka dalam laporan telah dinyatakan sesuai. Amanah menambahkan dimensi lain: kepada siapa sesungguhnya kebijakan itu dipertanggungjawabkan?
Dalam horizon keislaman, pertanggungjawaban memiliki arah vertikal kepada Tuhan dan arah horizontal kepada manusia. Karena itu, kebijakan publik tidak cukup hanya compliant terhadap prosedur; ia juga harus dapat dipertanggungjawabkan secara moral di hadapan mereka yang kehidupannya disentuh oleh kebijakan tersebut.
Dari sini, kita memperoleh satu prinsip sederhana tetapi menentukan: efisiensi adalah kebajikan hanya ketika ia melayani kehidupan; ketika kehidupan dipaksa melayani efisiensi, nilai itu telah berbalik arah.
Epifani. Mungkin di sinilah kita akhirnya memahami apa yang sebenarnya mati ketika efisiensi menjadi tuan, bukan lagi alat. Yang mati bukan anggaran. Bukan pula angka. Yang perlahan mati adalah kemampuan batin kebijakan untuk melihat bahwa di balik setiap angka terdapat kehidupan yang tidak pernah sepenuhnya dapat dijumlahkan.
Angka tetap diperlukan. Anggaran tetap harus disiplin. Pemborosan tetap harus dipangkas. Negara tetap harus efisien. Tetapi negara yang hanya tahu cara menghemat belum tentu tahu cara merawat. Karena itu, kebijakan publik yang progresif bukanlah kebijakan yang membebaskan diri dari angka, melainkan kebijakan yang menempatkan angka pada tempatnya. Angka harus kembali menjadi bahasa pertanggungjawaban, bukan bahasa tunggal tentang nilai.
Di sinilah keadilan harus mengambil kembali tempatnya dari sekadar menjadi variabel kebijakan. Ia harus menjadi horizon yang menentukan untuk apa kebijakan itu dibuat. Dan di sinilah rahmah memperoleh makna politiknya: bukan sentimentalitas, melainkan keberanian untuk memastikan bahwa rasionalitas negara tidak kehilangan kemampuan merasakan akibat dari keputusan-keputusannya.
Maka jalan pulang bukanlah retret. Ia adalah descensus—turun. Turun dari menara abstraksi menuju kehidupan yang konkret. Turun dari tabel anggaran menuju wajah manusia. Turun dari supremasi angka menuju tanggung jawab. Turun dari keyakinan bahwa segala sesuatu yang penting harus dapat dihitung menuju kesadaran bahwa tidak semua yang bernilai dapat dihitung. Descensus bukanlah pengingkaran terhadap rasionalitas. Ia adalah penebusan rasionalitas dari kesombongannya sendiri: dari keyakinan bahwa yang tidak dapat diukur berarti tidak penting.
Pada akhirnya, negara tidak diuji hanya oleh kemampuannya menghemat satu rupiah terakhir, melainkan oleh kebijaksanaannya menentukan apa yang tidak boleh dikorbankan demi menghemat rupiah itu. Sebab efisiensi yang kehilangan manusia pada akhirnya tidak lagi efisien. Ia hanya menjadi cara yang lebih rapi untuk memindahkan ongkos penderitaan ke tempat yang tidak tercatat dalam neraca. Dan mungkin, justru di sanalah kematian batin efisiensi bermula.*****
Daftar Pustaka
Cerny, Philip G. 1997. “Paradoxes of the Competition State: The Dynamics of Political Globalization.” Government and Opposition 32, no. 2: 251–274.
Foucault, Michel. 1991. “Governmentality.” In The Foucault Effect: Studies in Governmentality, edited by Graham Burchell, Colin Gordon, and Peter Miller, 87–104. Chicago: University of Chicago Press.
Habermas, Jürgen. 1984. The Theory of Communicative Action. Volume 1: Reason and the Rationalization of Society. Translated by Thomas McCarthy. Boston: Beacon Press.
Hood, Christopher. 1991. “A Public Management for All Seasons?” Public Administration 69, no. 1: 3–19.
Horkheimer, Max, and Theodor W. Adorno. 2002. Dialectic of Enlightenment: Philosophical Fragments. Translated by Edmund Jephcott. Stanford, CA: Stanford University Press.
Levinas, Emmanuel. 1969. Totality and Infinity: An Essay on Exteriority. Translated by Alphonso Lingis. Pittsburgh: Duquesne University Press.
O’Connor, James. 1973. The Fiscal Crisis of the State. New York: St. Martin’s Press.
Presiden Republik Indonesia. 2025. Instruksi Presiden Republik Indonesia Nomor 1 Tahun 2025 tentang Efisiensi Belanja dalam Pelaksanaan Anggaran Pendapatan dan Belanja Negara dan Anggaran Pendapatan dan Belanja Daerah Tahun Anggaran 2025. Jakarta, 22 Januari 2025.
Polanyi, Karl. 2001. The Great Transformation: The Political and Economic Origins of Our Time. Boston: Beacon Press.
Power, Michael. 1997. The Audit Society: Rituals of Verification. Oxford: Oxford University Press.